


一、当前市场价格情况
根据省粮食和物资储备局10月21日监测数据,河南全省小麦原粮收购均价2380元/吨,环比上涨10元/吨,价格运行区间2260‑2480元/吨。分区域看,郑州均价2460元/吨,安阳2410元/吨,周口2390元/吨,商丘2370元/吨,区域价差主要由粮食品质、运输成本决定。优质制粉小麦进厂集中在2400‑2470元/吨;饲料小麦货源持续缩减,主流成交2280‑2340元/吨。
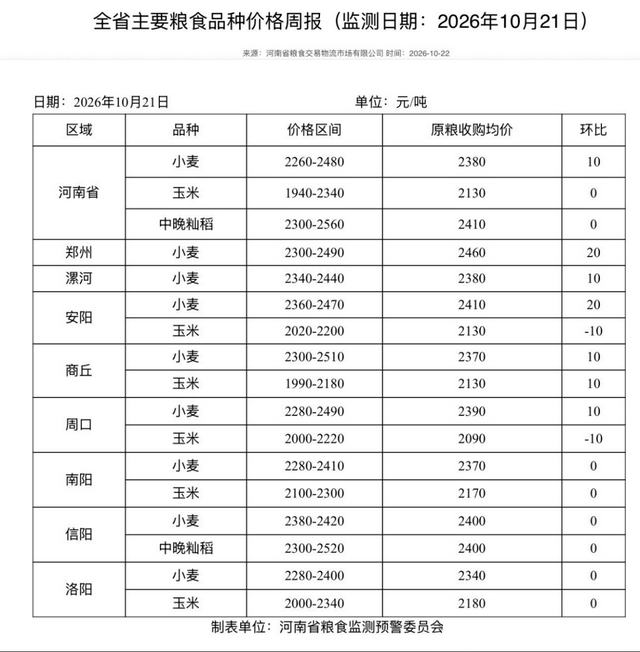
玉米作为小麦重要替代品种,目前尚未进入集中上市期。现阶段农户大多采取上笼存粮,观望情绪较重,粮点、外来贸易商建库囤货很少,市场实质性库存尚未建立,零星净粮收购2080‑2140元/吨。今年国内玉米整体丰产,东北小幅增产,华北、西南、新疆增产更为明显,新乡、滑县等豫北及豫南部分地块单产较常年增加200‑500斤/亩。预计11月底‑12月本地玉米集中上市,上市时间和东北玉米出关重叠,存在供给踩踏风险,玉米上行空间有限,后期比价变化将直接影响小麦饲用需求。
二、供应端:流通好粮趋紧,整体库存压力仍客观存在
从今年小麦基本面来看,河南小麦容重相比常年偏低,但穗数充足,整体属于平略减年份。经过夏秋季托市收购,叠加饲料企业大量消化芽麦等饲料小麦,市场低质饲用小麦存量消耗明显。目前农户加上基层粮点剩余余粮大致三成半,市场流通环节优质商品粮有所收缩,对现货价格形成一定支撑。但需要区分流通粮源和社会总库存,政策性库存体量依旧偏大,2017年托市陈化小麦库存还在市场盘内,后期一旦择机组织拍卖投放,会直接对现货行情形成压制。从豫北实地调研情况看,当前秋播进度完成八成以上,已有五至六成地块出苗,整体土壤底墒条件较好。但2027年小麦产量不能简单预判丰产,关键要看后续天气条件,如果冬季维持暖冬,同时明年春季不出现严重干旱,新季小麦才有丰产基础;若发生冻害、春旱,丰产预期就要下调。小麦、玉米潜在双增的大背景下,整个粮食供给宽松格局没有发生根本改变。
三、需求端:制粉刚需平稳,饲用替代需求后续面临回落压力
制粉消费属于小麦刚性需求。省内面粉企业实际开机率不足40%,普遍采取随采随销、滚动补库的模式,没有大规模建库追涨的意愿。临近年底面粉消费旺季,终端会有阶段性补货,能够带动麦价小幅走强,但终端消费没有明显爆发,面粉厂加工利润有限,向上抬升原粮收购价的动力不强。饲用替代是今年小麦非常关键的增量需求。前期大量芽麦等次麦流入饲料企业,有效消化市场存量。经过持续消耗,当前市场可用于饲用的等次麦流通量已经明显下降,属于正常的存量消耗。待11‑12月新玉米集中上市之后,玉米供给增加,比价关系改变,饲料企业采购重心会转回玉米,小麦饲用替代需求会逐步萎缩,这一块需求增量减弱之后,小麦向上拉动力量也会随之减弱。
四、2027-2028年托市价格保持不变
10月22日,2027‑2028年小麦最低收购价发布并维持不变,释放出政策重在守住种粮收益底线,而非拉动行情上行的明确信号,在当前社会总库存偏高、市场化收购占据绝对主导的大环境下,明年托市更多是预期层面的心理锚点,实际托市效能有所弱化,很难对市场形成强有力的实物托底;一旦新季小麦整体供给依旧宽松,叠加品质分化带来达标入库粮源受限,托市收购很难大规模启动,市场行情仍将主要由供需关系主导,不宜过度寄望托市政策带动麦价走强。
五、后市行情展望
综合产区调研和供需各方面情况,短期四季度到春节前,受流通优质小麦货源偏紧、面粉年终旺季带动,小麦价格具备小幅上行条件,但上涨空间有限,普麦大概率维持2380‑2540元/吨区间震荡运行。
中期需要重点关注几个压制因素:一是新季玉米集中上市挤压小麦饲用替代空间;二是政策性陈麦随时存在拍卖投放可能;三是2027年小麦天气对应的丰产预期。整体行情就是下有托市底价托底,上有库存和替代粮源压制,区间震荡是主基调。
对市场经营主体来讲,不要盲目赌单边大涨,把握阶段性行情顺势走货,谨慎控制库存规模,做好品质管控。后期重点跟踪政策性小麦拍卖节奏、冬春气候变化、新玉米上市进度,规避丰产周期库存积压带来的亏损风险。